Почему вопрос не сводится к сумме переплаты
Первое, что приходит в голову при сравнении — переплата по кредиту против рассрочки во времени. Это реальный фактор, но не единственный и часто не главный. Если дом в целом крепкий и ничего не разрушается на глазах, разница в деньгах действительно может быть решающей. А вот если отдельные узлы дома уже находятся на грани — протекает кровля, сифонит фундамент, сыпется старая штукатурка — то цена задержки измеряется не только в рублях, а в состоянии конструкций.
Поэтому сравнение стоит строить не как «кредит против накоплений», а как «риск растянутого ремонта против риска финансовой нагрузки здесь и сейчас». Это разные типы риска, и терпимость к ним у людей разная.
Что теряется при растянутом ремонте
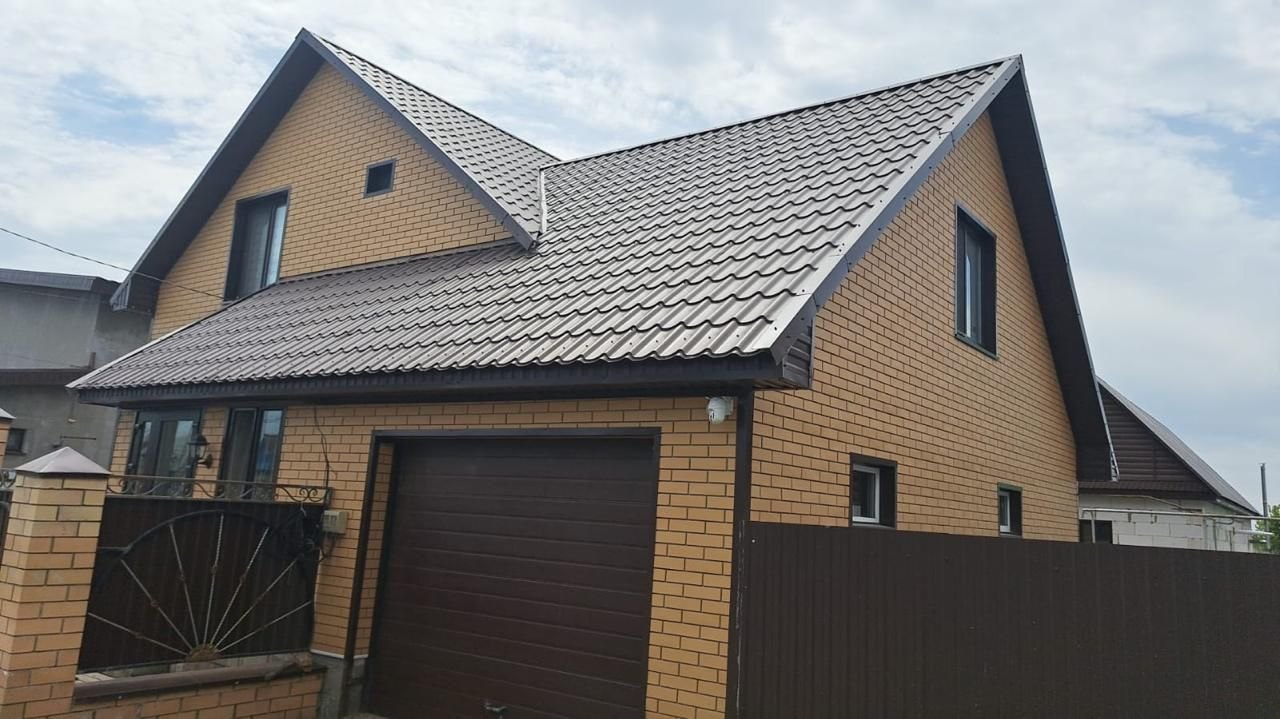
Главная опасность поэтапного подхода — неровный износ. Условный пример: в этом сезоне обновили фасад на одной стороне дома, а на крышу денег не хватило, и она ещё два года остаётся старой. За это время кровля может начать протекать в примыканиях, и вода пойдёт как раз по свежеотремонтированной стене — тогда часть уже вложенных денег фактически обесценится.
Второй риск — рост цен и смена подрядчиков. Бригада, которая делала первый этап, может быть занята или вообще не работать к моменту второго этапа, и новому исполнителю придётся разбираться в чужом решении. Это не катастрофа, но добавляет согласований и времени на стыковку этапов.
Что теряется при ремонте в один заход
Сделать всё сразу удобно логистически: один подрядчик, один план, нет риска несостыковки материалов и решений между этапами. Но у этого пути своя цена — кредитная нагрузка на несколько лет вперёд, которая не связана напрямую с состоянием дома. Если доход нестабилен, тяжёлый платёж может оказаться болезненнее, чем облупившийся фасад.
Кроме того, ремонт «всё и сразу» требует точного планирования: если на старте недооценили объём работ по одному из направлений, перераспределить бюджет внутри уже взятого кредита сложнее, чем в сценарии, где каждый этап планируется заново с учётом того, что уже стало понятно на предыдущем.
Условный пример распределения по сезонам
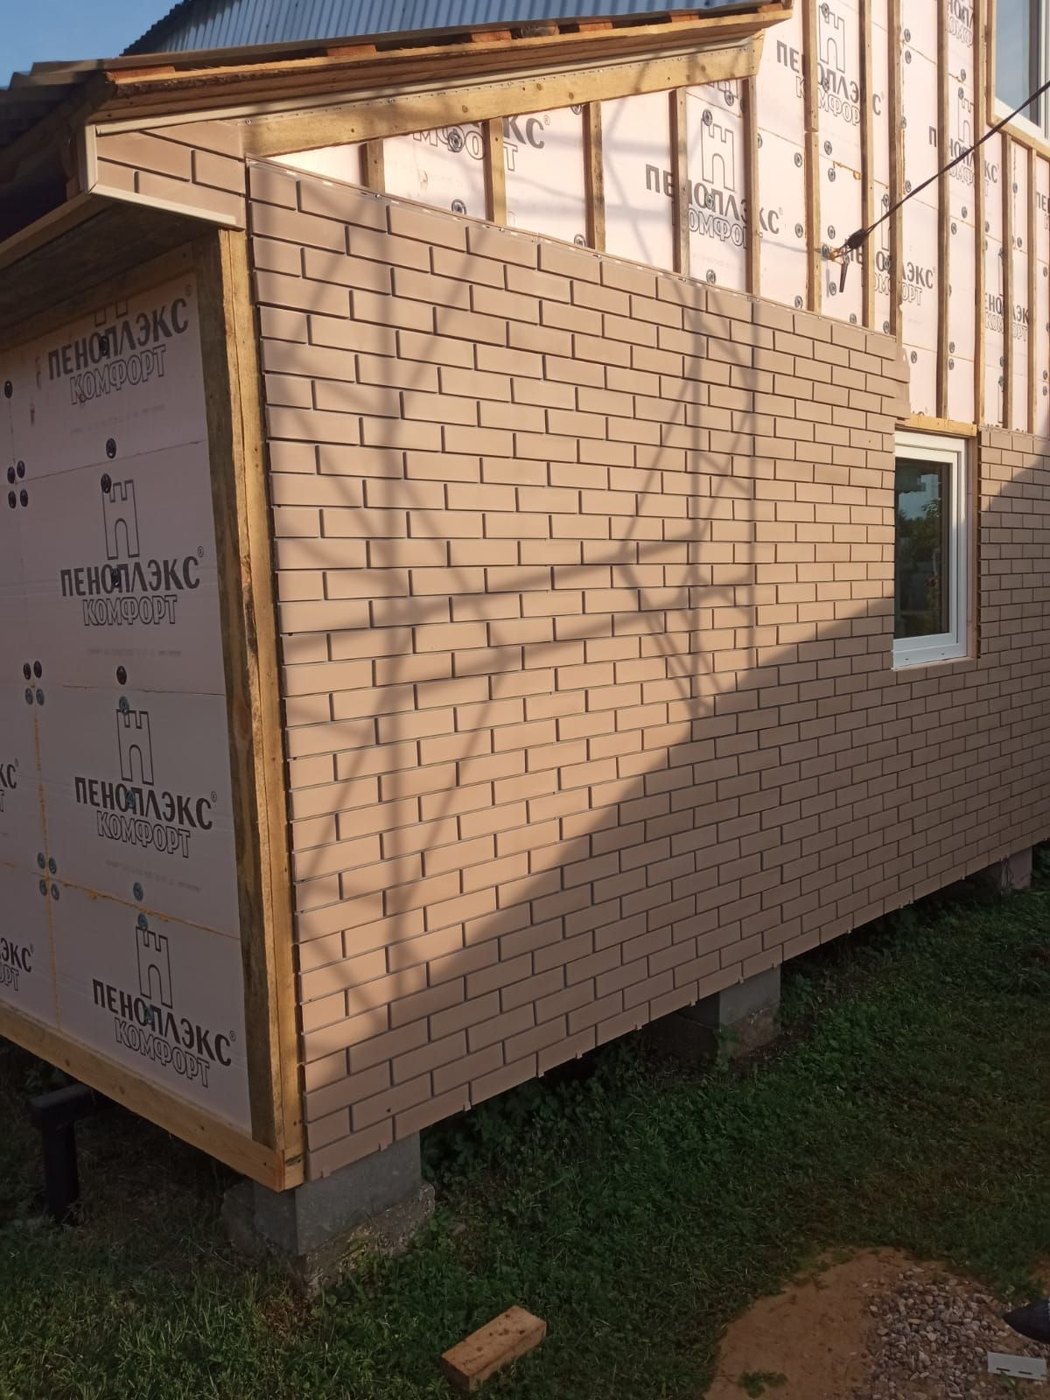
Допустим — исключительно для иллюстрации логики, без привязки к реальным суммам — у владельца дома есть условный бюджет, который он готов направлять на ремонт по частям. В первый сезон он закрывает кровлю, потому что протечка разрушает утеплитель и отделку изнутри. Во второй сезон меняет окна, потому что сквозняки ощутимы, но не разрушают конструкцию. В третий — делает фасад, как самую декоративную и наименее срочную с точки зрения сохранности дома часть.
Такая очерёдность выбрана по степени ущерба от задержки, а не по видимости результата. У кого-то порядок будет обратным — например, если фасад уже начал пропускать влагу к стене, тогда его откладывать нельзя. Смысл примера не в конкретных шагах, а в принципе: сначала закрывается то, что портится дальше без вмешательства.
Как решить, какой сценарий ближе вам
Если состояние дома уже критическое хотя бы по одному узлу — протечка, разрушение несущих элементов, промерзание — поэтапный ремонт с долгой паузой между частями рискован именно из-за эффекта снежного кома: проблема в одном месте начинает портить соседние конструкции. В этом случае есть смысл рассмотреть концентрированный вариант, пусть и с финансовой нагрузкой.
Если дом крепкий и речь идёт скорее об эстетике и комфорте — старый фасад, непривлекательный вид, устаревшие окна без явных протечек — поэтапный подход снижает финансовый риск без заметного ущерба для дома. Выбор здесь зависит от личной терпимости к долгу и от того, насколько вы готовы жить рядом с незавершённым ремонтом несколько сезонов подряд.
Ссылки по теме
Редакция BrikLine. Условия заказа уточняйте на сайте; монтаж выполняйте по актуальной инструкции производителя.